Una empresa puede mostrar ganancias en sus estados financieros y, al mismo tiempo, no tener suficiente dinero disponible para pagar planillas, proveedores o impuestos el día que corresponde. Esta contradicción es más común de lo que parece y tiene un nombre: problemas de flujo de caja. Entender la diferencia entre utilidad contable y liquidez real es uno de los hábitos financieros más importantes que puede desarrollar cualquier empresa en Costa Rica, sin importar su tamaño.
¿Qué es el flujo de caja y por qué no es lo mismo que la utilidad?
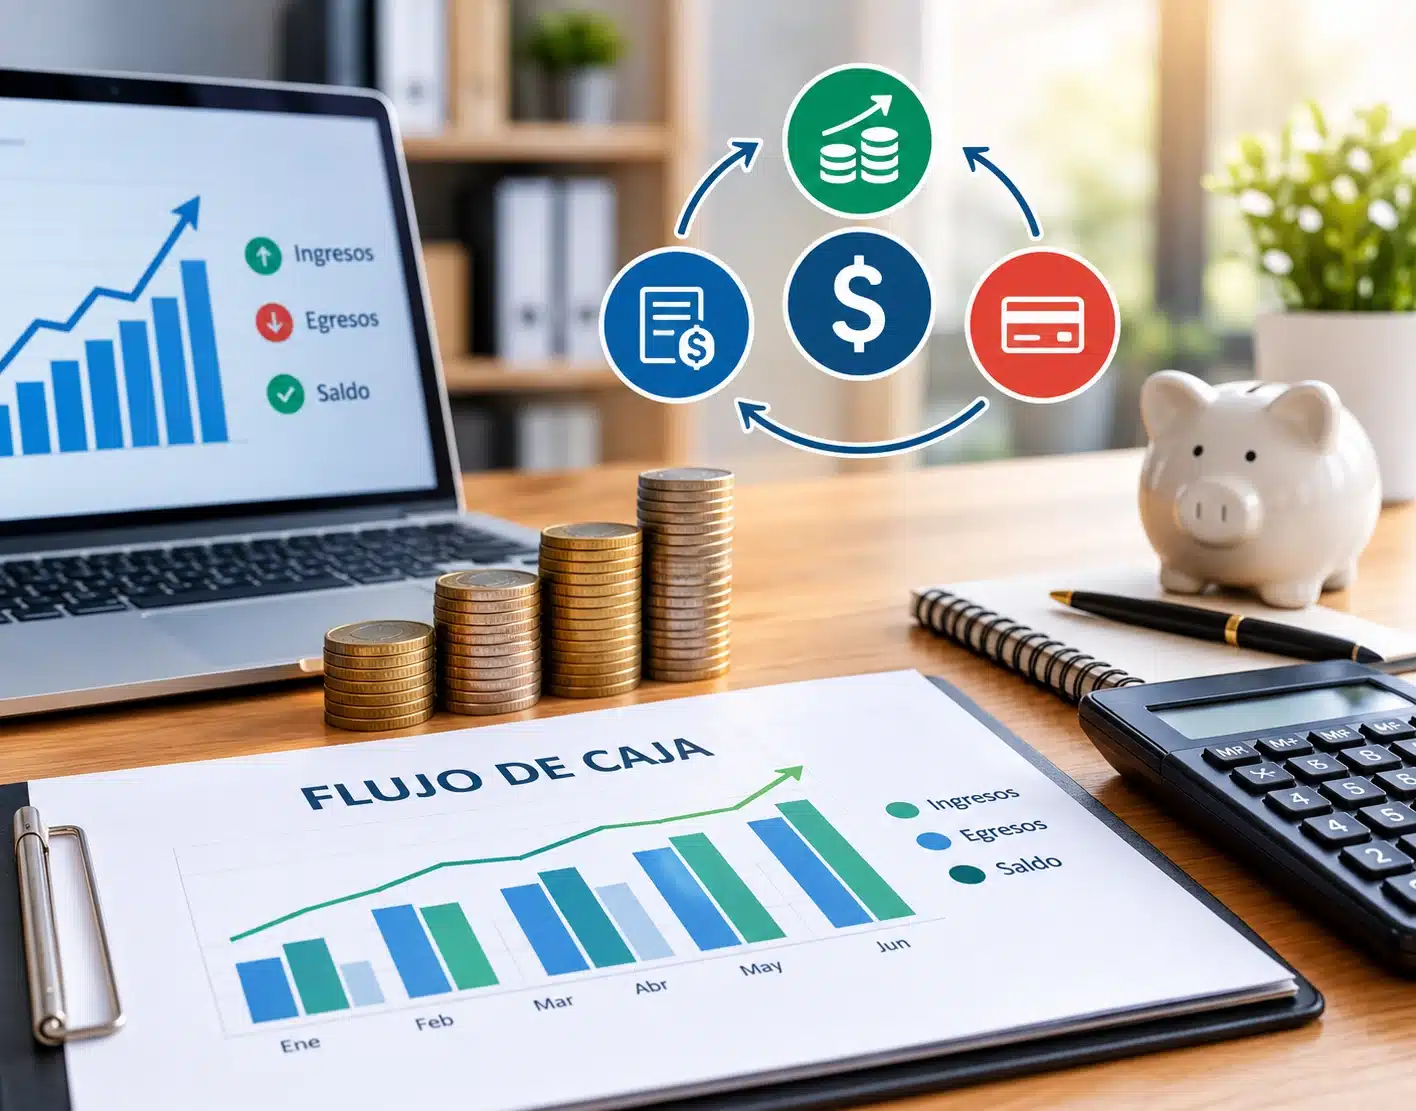
El flujo de caja es el movimiento real de entradas y salidas de dinero en la empresa durante un período determinado. A diferencia de la utilidad, que se calcula según principios contables y puede incluir ingresos o gastos que aún no se han cobrado o pagado en efectivo, el flujo de caja refleja únicamente el dinero que efectivamente entra y sale de las cuentas del negocio.
Una empresa puede cerrar el mes con utilidad positiva en sus libros contables y, sin embargo, enfrentar un faltante de efectivo si sus clientes todavía no han pagado las facturas pendientes, si tiene inventario inmovilizado o si sus obligaciones vencen antes de que ingrese el dinero de sus ventas.
Señales de que tu negocio tiene problemas de liquidez
Algunas señales típicas de que una empresa tiene flujo de caja débil, aunque sus ventas o utilidades parezcan saludables:
- Recurrir constantemente a líneas de crédito o sobregiros para cubrir gastos operativos básicos.
- Atrasarse en el pago a proveedores, planillas o cargas sociales de forma recurrente.
- Depender de un solo cliente grande cuyo atraso en el pago afecta toda la operación.
- Tener dinero “atrapado” en inventario o en cuentas por cobrar que tardan meses en convertirse en efectivo.
- Sorprenderse con gastos o pagos que, aunque eran previsibles, no se habían proyectado con anticipación.
Si varias de estas señales se repiten mes tras mes, es momento de revisar a fondo cómo se está gestionando el flujo de caja, más allá de lo que digan los estados financieros.
Cómo construir un flujo de caja que refleje la realidad del negocio
1. Proyecta entradas y salidas, no solo ventas
Un flujo de caja efectivo no se limita a estimar cuánto se va a vender, sino a proyectar cuándo efectivamente entrará ese dinero y cuándo saldrá cada pago comprometido: planillas, cargas sociales, alquiler, proveedores, impuestos y cuotas de financiamiento. La diferencia entre fecha de venta y fecha de cobro es, muchas veces, la raíz del problema.
2. Separa los ciclos de cobro y pago
Si tus clientes pagan a 30 o 60 días, pero tus proveedores exigen pago de contado o a 15 días, existe un desfase que debe cubrirse con capital de trabajo. Identificar este desfase con claridad permite anticipar cuánto efectivo necesitas tener disponible en todo momento para no quedarte corto.
3. Mantén un colchón de liquidez
Las empresas con flujo de caja saludable suelen mantener una reserva de efectivo para cubrir gastos operativos durante períodos de ventas bajas o atrasos en cobros, sin depender inmediatamente de crédito externo.
4. Revisa tu flujo de caja con frecuencia, no solo al cierre del año
El flujo de caja debe actualizarse de forma periódica —idealmente semanal o mensual— y no solo revisarse cuando se preparan los estados financieros anuales. Un negocio puede entrar en problemas de liquidez en cuestión de semanas, mucho antes de que eso se refleje en un informe financiero de fin de año.
5. Diferencia entre un problema de liquidez temporal y uno estructural
No todo faltante de efectivo es grave: un atraso puntual de un cliente importante puede resolverse con una línea de crédito a corto plazo. El problema real aparece cuando el negocio depende sistemáticamente de financiamiento externo solo para cubrir su operación básica, mes tras mes. Esa es la diferencia entre un bache temporal y una señal de que el modelo de cobro, de costos o de precios necesita ajustarse.
Errores comunes que debilitan el flujo de caja
- Confundir utilidad con efectivo disponible.
- No dar seguimiento activo a las cuentas por cobrar vencidas.
- Crecer en ventas sin ajustar el capital de trabajo necesario para sostener ese crecimiento.
- No proyectar compromisos fijos como cargas sociales, impuestos o cuotas de préstamos con suficiente anticipación.
- Tomar decisiones de inversión o contratación basadas únicamente en las utilidades del último estado financiero, sin revisar la proyección de caja de los próximos meses.
¿Por qué conviene revisar el flujo de caja con apoyo experto?
Interpretar correctamente el flujo de caja requiere algo más que llevar un control básico de ingresos y egresos: implica proyectar escenarios, identificar desfases entre cobros y pagos, y tomar decisiones financieras con información actualizada. Muchas empresas en Costa Rica, especialmente pymes en crecimiento, se benefician de contar con apoyo en la gestión financiera cuando no tienen una estructura interna dedicada exclusivamente a esta tarea. Un servicio de Outsourcing de Gerencia Financiera permite tener visibilidad constante sobre la salud financiera real del negocio, más allá de lo que muestran los estados financieros al cierre de cada período.
¿Quiere saber si su negocio realmente tiene la liquidez que sus números sugieren? En Cabrera Soto & Asociados le ayudamos a construir y monitorear el flujo de caja de su empresa. Agende una cita aquí.